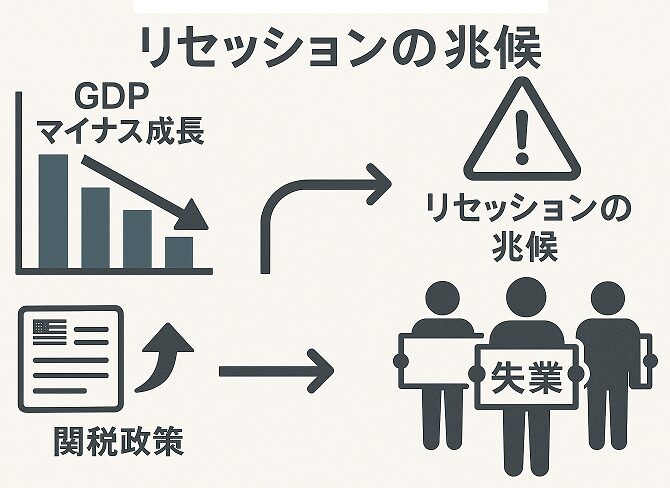
本日日本時間21時半からの米国失業率発表がとても大切な指標発表となります。
米国のGDPマイナス成長と特に失業率の上昇をリセッションへの強い兆候と捉え、最近の関税政策の影響が今後雇用統計に表れることで、失業率が急増し、リセッションのトリガーとなる可能性が高い状況であると警鐘を鳴らしています。
現状の世界経済
日本も米国もGDPがマイナス成長となりました。特に米国は3年ぶりのマイナス成長であり、GDPの約7割を占める個人支出は増加しているものの、関税前の駆け込み需要による輸入の急増が純輸出を大きく押し下げたことがマイナス成長の一因です。米経済のリセッション認定は、今後の失業率(現在4.2%)がどのように上昇するかにかかっており、本日発表される米雇用統計での失業率に注目が集まっています。
- 失業率上昇への懸念: 一度失業率が上昇トレンドに突入すれば、それは止められない流れになると指摘しています。過去のデータに基づくと、イールドカーブ(10年債利回りから2年債利回りを引いたもの)がわずかに先行して上昇した後、失業率が急上昇するという関係性が見られます。現在の状況は、イールドカーブがすでに底値圏レンジを上抜けて上昇を始めており、失業率もそれに連れて上昇しようとしている段階であると解説されています。
- 関税政策による雇用への影響: 失業率増加を加速させる要因として、最近のトランプ関税政策の影響が挙げられています。米国が4月上旬に中国に対し追加関税を課して以来、貨物運輸量が最大60%も急減しており、これにより運輸・物流業界(トラック運送、物流、小売業界)を中心に新型コロナウイルス禍のような品不足と大規模な人員削減が迫っていると警告されています。この影響はまだ多くの米国民に及んでいないものの、間もなく顕在化すると見られています。
- 失業率のテクニカル的な見通し: 失業率単体のテクニカル分析では、長期的に見て2021年と2007年で安値を切り上げたダブルボトムを形成し、そのネックラインを上抜けている状況だと分析されており、これはコロナショック時の失業率15%を超える可能性もテクニカル上は考えられると述べられています。
- その他の市場動向:
- 日銀の政策金利発表はハト派的であり、米国の関税による成長率下振れなどの影響もあり、利上げがさらに難しくなる環境に入ったと見ています。
- 原油価格については、サウジアラビアがさらなる減産で市場を下支えする意向はなく、増産や市場シェア拡大に動く可能性を示唆していることが報じられています。これは安くても量を売りたいという意向の表れであり、今後さらなる原油安が進む可能性があると分析されています。テクニカル分析でも原油価格の下落トレンドが示唆されています。
- 円インデックスやドル円についてもテクニカル分析が行われており、為替市場も経済情勢や金利動向、テクニカルな形状に基づいて今後の動きが予測されています。
米国債格下げが経済に及ぼす影響を考察
米国債格下げが金融市場や世界経済に与える影響を多角的に分析。過去の格下げ事例から、財政赤字や政治的ガバナンスの欠陥が「リスクフリー」資産の前提を揺るがし、世界の資産評価や市場リスクを再調整するメカニズムを解説します。
mtoy.work
2025.05.18
確定しているテクニカル分析
現在の失業率は4.2%であり、過去の金融指標やテクニカル分析、そして最近の経済政策(関税)の影響から、今後失業率が上昇する可能性が非常に高い段階にあると考えられています。この失業率の上昇が、リセッション認定への決定的なトリガーとなる可能性が高い状況です。
- 米経済のリセッション認定は、GDPマイナス成長に続き、失業率が現在の4.2%からどのように上昇するかにかかっていると述べられています。本日発表される雇用統計で失業率が上昇すれば、リセッション認定の一歩手前となります。
- 一度失業率が上昇トレンドに突入すれば、イールドカーブと同様にこの失業率増加は止められない流れとなると予測されています。
- 過去のデータを見ると、イールドカーブ(10年債利回りから2年債利回りを引いたもの)がわずかに先行して上昇した後、失業率が急上昇するという関係性が確認されています。ITショックやコロナショック時にも同様の動きが見られました。
- 現在の状況を見ると、イールドカーブはすでに底値圏レンジを上抜けて上昇を始めており、失業率のチャートはまさに連れて上昇しようかというところに位置していると指摘されています。これは、今後失業率が上昇することを示唆しています。
- 失業率単体のテクニカル分析では、長期的な視点で見ると2021年と2007年で大きく安値を切り上げたダブルボトムを描いており、そのネックラインを現在上抜けている状況だと解説されています。これは、コロナショック時の失業率15%を超える可能性もテクニカル上は考えられると述べられています。
- 失業率増加を加速させる具体的な要因として、最近のトランプ関税政策の影響が挙げられています。米国が4月上旬に中国に対し追加関税を課して以来、貨物運輸量が最大60%も急減しており、運輸・物流業界を中心に新型コロナウイルス禍のような品不足と大規模な人員削減が迫っていると警告されています。この輸入急減による影響はまだ多くの米国民に及んでいないものの、間もなく顕在化すると見られています。
- 関税の影響が完全に雇用統計に反映されるのは夏頃ではないかという見方もあり、本日すぐに急増するかは不明ながらも、今後必ず失業率は急増するだろうとの見解が示されています。
トランプとミランが描く世界経済のシナリオ
FRB理事に就任したスティーブン・ミラン氏の経済思想と、パウエル議長ら主流派との対立を解説。彼の博士論文から紐解く財政政策の分析や「ドル安・利下げ」志向の背景を学び、今後の米国金融政策と為替市場への影響を読み解きます。
mtoy.work
2025.09.12
コメント